Na maanden van verstoring veroorzaakt door hoge handelsbarrières en na de verwijdering van een extra heffing van 25% opgelegd onder Rusland-gerelateerde noodmaatregelen, en de herkalibratie van wederzijdse tarieven onder Executive Order 14257, zijn goederen van Indiase oorsprong nu onderworpen aan een wederzijds tarief van 18%. Hoewel deze verlaging broodnodige verlichting biedt aan zowel exporteurs als importeurs, herstelt het de markt niet eenvoudigweg naar de omstandigheden van vóór 2025.
De herziene tarieven veranderen de prijsdynamiek, inkoopbeslissingen en concurrentiepositie — maar het laat ook belangrijke lessen achter van de schok van 2025 die de strategie van vandaag blijven vormgeven.
Dit artikel legt uit wat er is veranderd, wat niet, en hoe Indiase exporteurs van graniet, marmer en kwartsiet het nieuwe tarief van 18% in praktische termen moeten interpreteren.
Een Snelle Terugblik: De Tariefschok van 2025
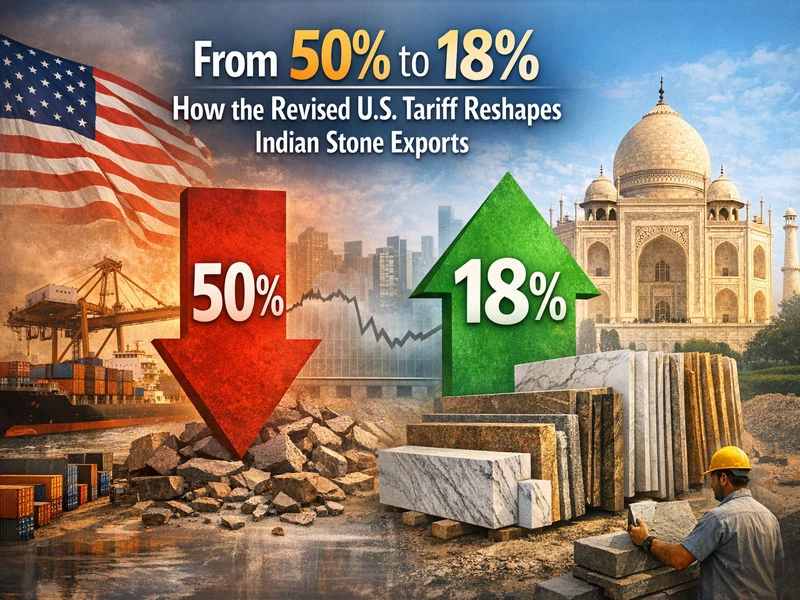
Tussen april en augustus 2025 verhoogden de Verenigde Staten de invoerrechten op Indiase natuursteen sterk, waarbij de tarieven werden verhoogd van de eerdere range van 0%–3,7% tot wel 50% onder een combinatie van wederzijdse en aanvullende handelsmaatregelen.
De impact was onmiddellijk. Zendingen werden vertraagd of geannuleerd, bestaande contracten kwamen onder druk te staan, en exportmarges werden ernstig verstoord. In de weken na de implementatie van het tarief daalde de export naar de VS merkbaar toen kopers hun inkoopbeslissingen en prijslevensvatbaarheid opnieuw evalueerden.
Geconfronteerd met de plotselinge kostenstijging, werden Indiase exporteurs gedwongen om zendingen te pauzeren, alternatieve markten te verkennen en voorwaarden te heronderhandelen met langdurige Amerikaanse klanten.
Gerelateerde analyse | Gedetailleerde beoordeling van de tariefescalatie van 2025
Wat is er Veranderd met het 18% Tarief?
Op 2 februari 2026 kondigden de Verenigde Staten de verwijdering aan van de extra heffing van 25% en een herkalibratie van het wederzijdse tarief van 26% naar 18%, waardoor de totale effectieve blootstelling aanzienlijk werd verminderd ten opzichte van de piekniveaus die in 2025 werden gezien. De herziening is onmiddellijk van toepassing.
Aangezien de beslissing recent is, zijn gedetailleerde kennisgevingen en implementatierichtlijnen nog in ontwikkeling. Echter, de eerste discussies en marktreacties lijken geruststellend, wat wijst op een verschuiving weg van de extreme verstoring die tijdens de tariefperiode van 2025 werd gezien.
Evaluating Indian Stone Under the New U.S. Duty?
Speak With Our Export TeamDiscuss volume pricing, container planning, and duty-adjusted landed cost for your upcoming shipment.
De recente tariefverschuivingen kunnen als volgt worden samengevat:
| Periode | Tariefregime | Impact |
|---|---|---|
| Voor april 2025 | Normale MFN-tarieven (laag/0-5%) | Competitief |
| April 2025 (EO 14257) | India wederkerig tarief vastgesteld op 26% | Verhoogd |
| Aug 2025 (Plus EO 14329) | Extra 25% sanctierecht gestapeld | Totaal ~50%+ tarieven |
| Feb 2026 (Kader / EO 14384) | Sanctierecht verwijderd; wederkerig tarief verlaagd naar 18% | Verlichting, maar geen volledige reset |
Deze verandering signaleert een nieuwe realiteit, waarbij duidelijkere handelsstromen worden verwacht naarmate meer details en verzendgegevens beschikbaar komen.
Wat het 18% Tarief Oplost — en Wat Niet
De verlaging van de gecombineerde tariefblootstelling — na verwijdering van de 25% extra heffing en de aanpassing van het wederkerige tarief naar 18% — verlicht enkele directe drukpunten, maar elimineert niet alle structurele uitdagingen.Wat het 18% Tarief Helpt Oplossen
1. Vermindert Extreme Kostenschok: De lagere heffing verzacht de scherpe prijsstijging die door het 50% tarief werd gecreëerd, waardoor handel op een werkbaardere basis kan worden hervat.
2. Herstelt Gedeeltelijke Prijsconcurrentie: Indiaas graniet, marmer en kwartsiet herwinnen enige concurrentiekracht op de Amerikaanse markt vergeleken met de piektariefperiode.
3. Maakt Herstart en Onderhandeling van Bestellingen Mogelijk: Projecten en contracten die tijdens de 50% tarieffase werden gepauzeerd, kunnen opnieuw worden onderhandeld of geheractiveerd onder meer realistische prijsvoorwaarden.
4. Verbetert Voorspelbaarheid van Cashflow: Met lagere heffingsvolatiliteit kunnen exporteurs en importeurs zendingen en prijzen met meer zekerheid plannen.
Wat het 18% Tarief Niet Oplost
1. Herstelt de Voor-2025 Condities Niet: Tarieven blijven aanzienlijk hoger dan het eerdere bereik van 0%–3,7%, wat druk op de marges houdt.
2. Elimineert Marktrisico Niet: Afhankelijkheid van een enkele exportmarkt stelt exporteurs nog steeds bloot aan toekomstige beleidswijzigingen.
3. Garandeert Geen Herstel van Volumes: Hoewel de vraag kan stabiliseren, zullen de verzendvolumes mogelijk niet onmiddellijk terugkeren naar eerdere pieken.
4. Vervangt de Noodzaak voor Strategische Verandering Niet: Waardetoevoeging, diversificatie en operationele efficiëntie blijven essentieel voor langdurige concurrentiekracht.
Hoe de Herziene Tariefwijzigingen de Exportstrategie Veranderen
Een van de grootste uitdagingen voor Indiase steenexporteurs is het herstellen van de prijzen. Tijdens de periode met hoge tarieven dwong de intense druk om operaties te handhaven veel exporteurs om prijzen sterk te verlagen of voorraden met verlies te liquideren, terwijl de hele toeleveringsketen zich aanpaste aan de nieuwe kostenrealiteit.
Looking for Updated Granite Export Pricing?
Request Latest Price ListReceive current FOB pricing, shipment timelines, and guidance under the revised 18% duty.
Naarmate de vraag geleidelijk terugkeert, zal het moeilijk zijn om prijzen naar eerdere niveaus te herstellen — of zelfs terug te keren naar duurzame winstgevendheid.
Kopers hebben hun verwachtingen aangepast op basis van de verlaagde prijzen tijdens de tariefperiode, waardoor prijsaanpassing een langzaam en gevoelig proces is in plaats van een onmiddellijke herstel.Wat Dit Betekent voor Amerikaanse Importeurs & Kopers
De Verenigde Staten hebben invoertarieven ingevoerd voor een breed scala aan landen, niet alleen India. Met het herziene tarief van 18% wordt Indiase natuursteen weer concurrerend op de Amerikaanse markt, vooral in vergelijking met andere wereldwijde leveranciers die vergelijkbare of hogere heffingen ondervinden.
Met het verlaagde tarief zijn importen uit India financieel weer haalbaar voor een breder scala aan residentiële en commerciële projecten.
Echter, kopers hebben hun verwachtingen aangepast tijdens de periode van hoge tarieven, toen verlaagde prijzen gebruikelijk werden. Terwijl exporteurs blijven herstellen van eerdere verliezen, is prijsaanpassing onvermijdelijk, maar het zal waarschijnlijk geleidelijk zijn in plaats van plotseling, terwijl de markt terugwerkt naar duurzame prijsniveaus.
Hoe Indiase Exporteurs Dit Moment Moeten Lezen
De tariefepisode benadrukte de risico's van overafhankelijkheid van een enkele markt. Zelfs met verbeterde toegang tot de VS, moeten exporteurs blijven bouwen aan aanwezigheid in meerdere regio's.
De tariefverschuiving van 2025 toonde aan hoe snel handelsvoorwaarden kunnen veranderen. Exportstrategieën moeten beleidsmatige onzekerheid als een constante beschouwen en flexibiliteit inbouwen in operaties en planning.
Bedrijven moeten zo worden gestructureerd dat toekomstige handelsverstoringen niet opnieuw hetzelfde niveau van stress veroorzaken. Hoewel de recente impact in de VS is ontstaan, kunnen vergelijkbare risico's uit elke markt voortkomen.
De focus moet blijven liggen op het bouwen van duurzame en winstgevende operaties, in plaats van het najagen van volume of het vertrouwen op markten die op korte termijn gemakkelijk toegankelijk lijken. Diversificatie, waardetoevoeging en prijsdiscipline zijn essentieel om kwetsbaarheid te verminderen.
Het belangrijkste is dat de strategische momentum die tijdens de recente verstoring is ontwikkeld, niet verloren mag gaan. Het behouden van deze verbeteringen is cruciaal voor langetermijnstabiliteit en veerkracht.
Conclusie
De verlaging van het Amerikaanse tarief van 50% naar 18% is een belangrijke verlichting voor Indiase steenexporteurs — het verkleint de kloof die door de schok van 2025 is ontstaan en maakt veel exporten financieel weer haalbaar. Tegelijkertijd is 18% geen terugkeer naar de pre-2025 tariefomgeving (0%–3,7%) en blijft het boven de preferentiële of MFN-niveaus die sommige importeurs in andere markten zien. Tariefblootstelling is nu een structureel kenmerk van het wereldwijde handelsbeleid, geen uitzondering: de VS heeft de heffingen aangepast over meerdere bronlanden, terwijl andere importerende landen een reeks heffingen toepassen afhankelijk van HS/CN/HTS-lijnen.
Voor exporteurs blijft de praktische les onveranderd: behandel de verlaagde heffing als stabilisatie, niet als een reset. Behoud diversificatie, geef prioriteit aan waardevolle producten en prijsdiscipline, en behoud de operationele verbeteringen die tijdens de verstoring zijn behaald — die stappen zullen marges en veerkracht beschermen, of de tarieven nu weer stijgen of zich op nieuwe baselines vestigen.