Après des mois de perturbations causées par des barrières commerciales élevées et suite à la suppression d'un droit supplémentaire de 25 % imposé dans le cadre de mesures d'urgence liées à la Russie, et la révision des tarifs réciproques sous le décret exécutif 14257, les produits d'origine indienne sont désormais soumis à un taux de tarif réciproque de 18 %. Bien que cette réduction offre un soulagement bien nécessaire aux exportateurs et importateurs, elle ne restaure pas simplement le marché aux conditions d'avant 2025.
Les modifications tarifaires révisées changent la dynamique des prix, les décisions d'approvisionnement et le positionnement concurrentiel — mais elles laissent également derrière elles des leçons importantes du choc de 2025 qui continuent de façonner la stratégie aujourd'hui.
Cet article explique ce qui a changé, ce qui n'a pas changé, et comment les exportateurs indiens de granit, de marbre et de quartzite devraient interpréter le nouveau droit de 18 % en termes pratiques.
Un Rappel Rapide : Le Choc Tarifaire de 2025
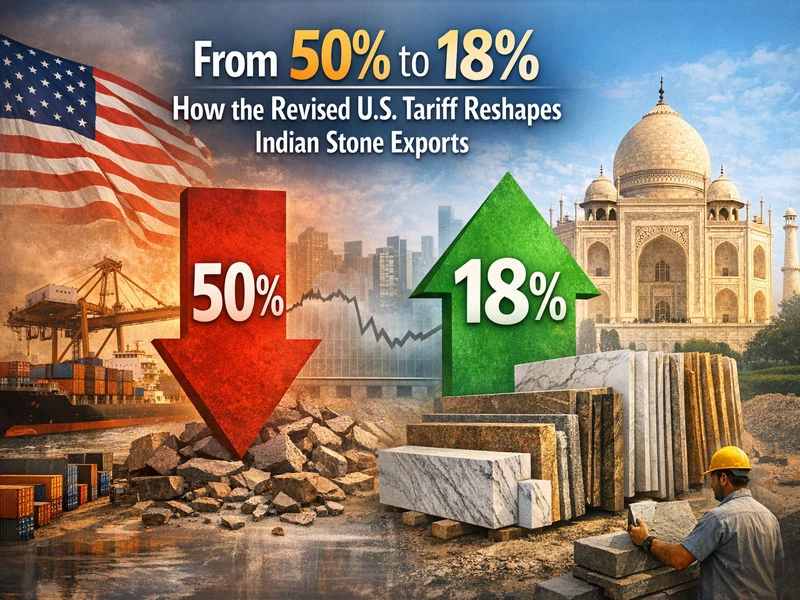
Entre avril et août 2025, les États-Unis ont fortement augmenté les droits d'importation sur la pierre naturelle indienne, faisant passer les tarifs de la fourchette précédente de 0 %–3,7 % à jusqu'à 50 % sous une combinaison de mesures commerciales réciproques et supplémentaires.
L'impact a été immédiat. Les expéditions ont été retardées ou annulées, les contrats existants ont été sous pression, et les marges d'exportation ont été gravement perturbées. Dans les semaines suivant la mise en œuvre du tarif, les exportations vers les États-Unis ont diminué sensiblement alors que les acheteurs réévaluaient les décisions d'approvisionnement et la viabilité des prix.
Confrontés au choc soudain des coûts, les exportateurs indiens ont été contraints de suspendre les expéditions, d'explorer des marchés alternatifs et de renégocier les termes avec les clients américains de longue date.
Analyse connexe | Examen détaillé de l'escalade tarifaire de 2025
Qu'est-ce qui a changé avec le tarif de 18 % ?
Le 2 février 2026, les États-Unis ont annoncé la suppression du droit supplémentaire de 25 % et une révision du tarif réciproque de 26 % à 18 %, réduisant matériellement l'exposition totale effective par rapport aux niveaux de pointe observés en 2025. La révision s'applique avec effet immédiat.
Comme la décision est récente, des notifications détaillées et des directives de mise en œuvre sont encore en cours d'élaboration. Cependant, les discussions initiales et les réponses du marché semblent rassurantes, indiquant un éloignement de la perturbation extrême observée pendant la période tarifaire de 2025.
Les récents changements tarifaires peuvent être résumés comme suit:
Evaluating Indian Stone Under the New U.S. Duty?
Speak With Our Export TeamDiscuss volume pricing, container planning, and duty-adjusted landed cost for your upcoming shipment.
| Période | Régime Tarifaire | Impact |
|---|---|---|
| Avant avril 2025 | Tarifs NPF normaux (bas/0-5%) | Compétitif |
| Avril 2025 (EO 14257) | Tarif réciproque de l'Inde fixé à 26% | Élevé |
| Août 2025 (Plus EO 14329) | Droit de sanction supplémentaire de 25% ajouté | Total ~50%+ tarifs |
| Février 2026 (Cadre / EO 14384) | Droit de sanction supprimé; tarif réciproque réduit à 18% | Allègement, mais pas un rétablissement complet |
Ce changement signale une nouvelle réalité, avec des schémas commerciaux plus clairs qui devraient émerger à mesure que d'autres détails et données d'expédition deviennent disponibles.
Ce que le tarif de 18% résout — et ce qu'il ne résout pas
La réduction de l'exposition tarifaire combinée — suite à la suppression du droit additionnel de 25% et à l'ajustement du tarif réciproque à 18% — répond à certaines pressions immédiates, mais n'élimine pas tous les défis structurels.Ce que le tarif de 18% aide à résoudre
1. Réduit le choc de coût extrême: Le droit inférieur atténue la forte augmentation des prix créée par le tarif de 50%, permettant au commerce de reprendre sur une base plus viable.
2. Restaure une compétitivité partielle des prix: Le granit, le marbre et le quartzite indiens retrouvent une certaine compétitivité sur le marché américain par rapport à la période de pic tarifaire.
3. Permet la reprise et la négociation des commandes: Les projets et contrats suspendus pendant la phase de tarif de 50% peuvent être renégociés ou réactivés dans des conditions de prix plus réalistes.
4. Améliore la prévisibilité des flux de trésorerie: Avec une volatilité des droits plus faible, les exportateurs et importateurs peuvent planifier les expéditions et les prix avec plus de certitude.
Ce que le tarif de 18% ne résout pas
1. Ne rétablit pas les conditions d'avant 2025: Les tarifs restent significativement plus élevés que la plage antérieure de 0% à 3,7%, maintenant la pression sur les marges.
2. N'élimine pas le risque de marché: La dépendance à un seul marché d'exportation expose toujours les exportateurs à de futurs changements de politique.
3. Ne garantit pas la reprise des volumes: Bien que la demande puisse se stabiliser, les volumes d'expédition peuvent ne pas revenir immédiatement aux pics antérieurs.
4. Ne remplace pas le besoin de changement stratégique: L'ajout de valeur, la diversification et l'efficacité opérationnelle restent essentiels pour la compétitivité à long terme.
Comment les changements tarifaires révisés modifient la stratégie d'exportation
L'un des plus grands défis pour les exportateurs de pierre indiens est de récupérer les prix. Pendant la période de haut tarif, la pression intense pour maintenir les opérations a forcé de nombreux exportateurs à réduire fortement les prix ou à liquider les stocks à perte, alors que toute la chaîne d'approvisionnement s'adaptait à la nouvelle réalité des coûts.
Looking for Updated Granite Export Pricing?
Request Latest Price ListReceive current FOB pricing, shipment timelines, and guidance under the revised 18% duty.
À mesure que la demande revient progressivement, rétablir les prix aux niveaux antérieurs — ou même revenir à une rentabilité durable — sera difficile. Les acheteurs ont ajusté leurs attentes en fonction des prix réduits pendant la période tarifaire, rendant la correction des prix un processus lent et sensible plutôt qu'une reprise immédiate.
Ce que cela signifie pour les importateurs et acheteurs américains
Les États-Unis ont mis en place des tarifs d'importation sur une large gamme de pays, pas seulement l'Inde. Avec le tarif révisé de 18 %, la pierre naturelle indienne redevient compétitive sur le marché américain, surtout par rapport à d'autres fournisseurs mondiaux confrontés à des droits similaires ou plus élevés.
Avec le tarif réduit, les importations en provenance de l'Inde sont à nouveau financièrement viables pour une gamme plus large de projets résidentiels et commerciaux.
Cependant, les acheteurs ont ajusté leurs attentes pendant la période de tarifs élevés, lorsque les prix réduits sont devenus courants. Alors que les exportateurs continuent de se remettre des pertes antérieures, la correction des prix est inévitable, mais elle sera probablement progressive plutôt que soudaine, à mesure que le marché revient vers des niveaux de prix durables.
Comment les exportateurs indiens devraient interpréter ce moment
L'épisode tarifaire a mis en évidence les risques de dépendance excessive à un seul marché. Même avec un meilleur accès aux États-Unis, les exportateurs devraient continuer à développer leur présence dans plusieurs régions.
Le changement tarifaire de 2025 a démontré à quelle vitesse les conditions commerciales peuvent changer. Les stratégies d'exportation devraient considérer l'incertitude politique comme une constante et intégrer la flexibilité dans les opérations et la planification.
Les entreprises devraient être structurées de manière à ce que les futures perturbations commerciales ne créent plus le même niveau de stress. Bien que l'impact récent ait pris naissance aux États-Unis, des risques similaires pourraient émerger de n'importe quel marché.
L'accent doit rester sur la construction d'opérations durables et rentables, plutôt que de courir après le volume ou de se fier à des marchés qui semblent faciles d'accès à court terme. La diversification, la valeur ajoutée et la discipline des prix sont essentielles pour réduire la vulnérabilité.
Plus important encore, l'élan stratégique développé pendant la récente perturbation ne doit pas être perdu. Préserver ces améliorations est crucial pour la stabilité et la résilience à long terme.
Conclusion
La réduction des tarifs américains de 50 % à 18 % est un soulagement important pour les exportateurs de pierre indiens — elle réduit l'écart créé par le choc de 2025 et rend de nombreuses exportations à nouveau financièrement viables. En même temps, 18 % ne représente pas un retour à l'environnement tarifaire d'avant 2025 (0 %–3,7 %) et reste au-dessus des niveaux préférentiels ou NPF que certains importateurs voient sur d'autres marchés. L'exposition tarifaire est désormais une caractéristique structurelle de la politique commerciale mondiale, pas une exception : les États-Unis ont ajusté les droits sur plusieurs pays fournisseurs, tandis que d'autres pays importateurs appliquent une gamme de droits en fonction des lignes SH/CN/HTS.
Pour les exportateurs, la leçon pratique reste inchangée : traiter le droit réduit comme une stabilisation, pas une réinitialisation. Maintenir la diversification, prioriser les produits à valeur ajoutée et la discipline des prix, et préserver les améliorations opérationnelles acquises pendant la perturbation — ces étapes protégeront les marges et la résilience que les tarifs augmentent à nouveau ou se stabilisent à de nouveaux niveaux de référence.